クレジットカードを選ぶとき、年会費だけでなく「自分が年間にどれくらいカードを使うのか」を考えることも大切だと思います。
私はこれまで複数のクレジットカードを使い分けていましたが、楽天ペイの変更をきっかけに、税金の支払い方法を見直すことにしました。
そこで2026年8月に作ったのが、Oliveフレキシブルペイ プラチナプリファードです。
年会費は33,000円(税込)と決して安くありません。
それでも私の場合は、税金や日々の支払いを合わせると年間のカード利用額が300万円を超えるため、年間利用額に応じた特典を活用できると考えました。
今回は、私がOliveプラチナプリファードをメインカードにした理由をまとめます。
楽天ペイの変更をきっかけに税金の支払い方法を見直した
私がカードを見直すきっかけになったのは、楽天ペイの変更です。
これまで楽天ペイを利用して税金を支払っていましたが、利用条件の変更により、以前と同じ方法だけでは対応しにくくなりました。
私が2025年に支払った税金は、おおよそ次の金額です。
- 所得税:約150万円
- 住民税:約45万円
- 固定資産税:約12万円
合計すると約207万円になります。
これに光熱費や日々の買い物などを加えると、年間のカード利用額は300万円を超えます。
そこで、年間利用額に応じた特典があるOliveプラチナプリファードに注目しました。
税金の支払いでも1%のポイントが付く
Oliveプラチナプリファードを申し込む前に、税金の支払いでポイントが付くかどうかを確認しました。
そして、2026年9月に実際に固定資産税と住民税をこのカードで支払いました。
その結果、どちらも1%のポイントが付与されました。
事前に調べていた内容が、実際の支払いでも確認できたので、この点はOliveプラチナプリファードを選んでよかったと思っているところです。
また、三井住友カードの公式FAQでは、継続特典の対象となる利用の例として「税金・家賃、公共料金のお支払い」が明記されています。
一方、SBI証券の三井住友カードつみたて投資は、年間利用額の集計対象外です。
私の場合、2026年9月に支払った固定資産税・住民税は、実際に現在の年間利用額にも反映されています。
なお、所得税などの確定申告による税金については、まだこのカードでは支払っていません。
入会キャンペーンで初年度の年会費を補えると考えた
Oliveプラチナプリファードの年会費は33,000円(税込)です。
私が2026年8月に入会した際には、公式に次のような入会・利用特典が案内されていました。
「ご入会月の3か月後末までに40万円以上のご利用で、40,000ポイントをプレゼント」
私の場合、税金や日々の支払いをまとめれば40万円の利用条件を達成しやすいと考えました。
40,000ポイントを獲得できれば、年会費33,000円を差し引いても7,000ポイント相当が残ります。
私にとっては、年会費の負担を考えても申し込む理由のひとつになりました。
年間300万円以上の利用で継続特典を狙える
Oliveプラチナプリファードには、年間の利用額に応じた継続特典があります。
公式では、前年100万円の利用ごとに10,000ポイント、最大40,000ポイントとなっています。
つまり、年間300万円を利用した場合、継続特典は30,000ポイントです。
さらに、通常のカード利用では100円につき1ポイントが貯まるため、対象となる利用が年間300万円あれば、通常ポイントは30,000ポイントになります。
単純に計算すると、
- 通常ポイント:30,000ポイント
- 継続特典:30,000ポイント
- 合計:60,000ポイント
となります。
私の場合は、税金の支払いだけでもかなりの金額になるため、年間利用額300万円を目指しやすいと考えています。
そして、年間利用額をちょうど300万円くらいに収めるために、支払いを管理したり、あといくら使えばよいか計算したりするのも、実は楽しみのひとつです。
無理に必要のない買い物をするのではなく、普段の支払いをどのカードにするか考えながら、300万円というラインに近づけていく感覚が自分には合っています。
SBI証券のNISAクレカ積立にも使っている
私はSBI証券でNISAを利用しており、毎月10万円のクレカ積立をしています。
ただし、Oliveプラチナプリファードを作ったばかりなので、現在は1年目。クレカ積立のポイント付与率は1%です。
年間のカード利用額300万円以上を達成できれば、2年目以降は年間利用額に応じたポイントアップ分が加わり、私の場合は2%でのクレカ積立を予定しています。
毎月10万円を積み立てると年間の積立額は120万円なので、2%になった場合は年間24,000ポイント相当になります。
なお、クレカ積立そのものは年間カード利用額の判定には含まれません。
つまり、クレカ積立で年間120万円を利用しても、その120万円を年間300万円の利用額に足すことはできません。
私はこの条件を事前に確認したうえで、普段の支払いで年間300万円以上を利用し、2年目から2%でのクレカ積立を目指しています。
複数のカードに分散していた支払いを整理したかった
Oliveプラチナプリファードをメインにする前は、複数のカードを使い分けていました。
- リクルートカード
- ワンバンク
- 三井住友カード ゴールド(NL)
- 楽天カード
それぞれに用途がありましたが、カードが増えるほど支払いの管理も複雑になります。
そこで、楽天市場での買い物には楽天カードを残し、それ以外の日常的な支払いや税金などは、できるだけOliveプラチナプリファードにまとめることにしました。
支払いを集約することで、年間利用額も把握しやすくなります。
自分で税金を支払う人には使いやすいと感じた
会社員の場合、所得税は毎月の給与から源泉徴収され、住民税も給与から天引きされるケースが多いと思います。
そのため、私のように自分で確定申告をして税金を支払う人とは、カードで支払える税金の金額が違ってきます。
私の場合は所得税や住民税など、自分で支払う税金がまとまった金額になるため、カードの利用額も大きくなります。
そのため、年間利用額に応じた特典のあるOliveプラチナプリファードと相性がよいと考えました。
ただし、確定申告による所得税については、まだこのカードで支払っていないため、実際のポイント付与についてはこれから確認する予定です。
ブラックのカードデザインも気に入っている
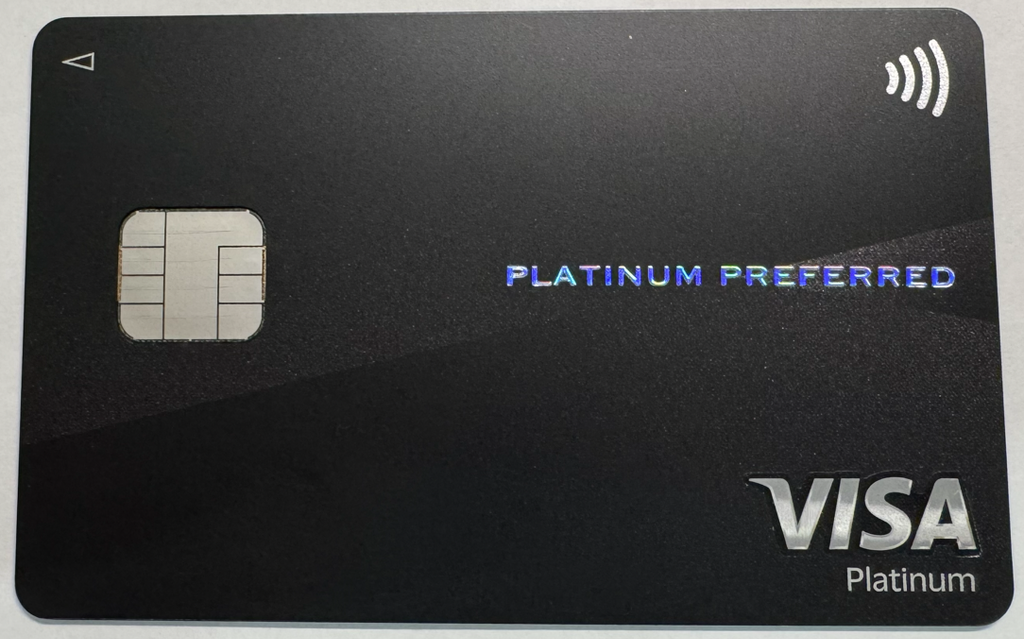
ポイント還元だけでなく、カードのデザインも選んだ理由のひとつです。
Oliveプラチナプリファードのブラックのデザインが気に入っています。
将来的に年間のカード利用額が700万円を超えるようなら、上位カードのインフィニティを検討することもあるかもしれません。
ただ、現時点では、インフィニティよりもプラチナプリファードのブラックのデザインのほうが好みです。
毎日のように使うわけではありませんが、常備するカードだからこそ、ポイントや特典だけでなく、見た目が自分の好みに合っていることも大切だと思っています。
まとめ
私がOliveプラチナプリファードをメインカードにした理由は、単純に「ポイント還元率が高いから」だけではありません。
2026年8月に入会し、9月には実際に固定資産税と住民税を支払いました。
その支払いでは1%のポイントが付与され、現在の年間利用額にも反映されています。
私の場合は、
- 年間約207万円の税金を支払っている
- 税金や生活費を合わせると年間利用額が300万円を超える
- 年間利用額に応じた継続特典を活用したい
- SBI証券のNISAクレカ積立をしている
- 2年目からクレカ積立2%を目指している
- 複数のカードに分散していた支払いを整理したい
- 年間300万円を目標に支払いを管理・計算することも楽しんでいる
- ブラックのカードデザインが気に入っている
という点が、Oliveプラチナプリファードを選んだ理由です。
年会費33,000円(税込)と決して安いカードではありませんが、年間のカード利用額が大きい私にとっては、利用額に応じた特典を活用しやすいカードだと考えています。
今後は確定申告による所得税の支払いも予定しているので、実際に支払ったときのポイントについても確認していきたいと思います。